


Материал статьи основан на реальных кейсах и экспертных разборах управленческих, финансовых и операционных аспектов деятельности частной клиники
Основатель "Центр защиты бизнеса: бухгалтерские, кадровые и юридические услуги и Центра обучения для бухгалтеров и предпринимателей, член Экспертного совета по предпринимательству нескольких созывов при Госдуме России, преподаватель в НИУ ВШЭ и РосНОУ. Член ревизионной комиссии Торгово-промышленной палаты г.о. Домодедово, эксперт по Международным стандартам финансовой отчетности и налоговым рискам, сертифицированный налоговый консультант, профессиональный бухгалтер при ИПБ РФ
15.09.2026
Дата публикации
15.09.2026
Дата обновления
5 мин.
Время на чтение
163
Просмотров
Содержание
- Два способа купить медицинский бизнес
- Этап первый: проверяем юридическую чистоту организации
- Этап второй: бухгалтерский и налоговый аудит (самый объёмный)
- Негативный, реальный и позитивный сценарии проверки
- Этап третий: кадровый учёт — тихая зона повышенного риска
- Этап четвёртый: если бизнес нам подходит — фиксируем безопасность
- Этап пятый: выбираем систему налогообложения — и делаем это вовремя
- ОСНО и медицинские льготы: как не платить налог на прибыль законно
- Санкции за незаконное применение 0% — жёстче, чем вы думаете
- Что в итоге? Личный вывод!
- Мнение автора
- Часто задаваемые вопросы
Покупаем клинику: чек-лист безопасности для владельца медицинского бизнеса
Каждый второй инвестор, приходящий ко мне на консультацию, уверен: «Рынок сейчас — покупателя. Клиники дешевеют. Это мой шанс». И это правда. Но есть одна деталь, о которой молчат красивые презентации продавцов.
Вы можете купить не действующий бизнес, а юридическую ловушку с долгами, судами и будущей административной и иной ответственностью.
Меня зовут Ирина Смирнова. Я налоговый эксперт со стажем более 24 лет. За это время, я встречала сделки, которые возвращали клиентам из бюджета миллионы переплаченных налогов, и сделки, после которых новые владельцы не спали из-за исков бывших контрагентов и сотрудников.
В этой статье я укажу те моменты, на которые вам стоит обратить особое внимание при покупке клиники. Без прикрас. Только то, что реально работает.
Главный тезис, который нужно запомнить прямо сейчас:
Если вы покупаете юридическое лицо, а не просто оборудование — вы покупаете всю его историю. Хорошую, плохую, уголовную, налоговую. Всё.
Два способа купить медицинский бизнес
Прежде чем мы нырнём в проверки, давайте честно скажем: способы покупки принципиально разные. И риск — тоже разный.
Способ №1. Только активы (оборудование + права аренды)
Вы покупаете:
Юридическое лицо вы НЕ покупаете.
Это самый безопасный путь с точки зрения налогов и долгов. Потому что вы не наследуете прошлое. Минус — вы не получаете историю, лицензию и репутацию старой клиники.
- кресла, томографы, аналитику,
- право аренды помещения,
- возможно — товарные остатки.
Юридическое лицо вы НЕ покупаете.
Это самый безопасный путь с точки зрения налогов и долгов. Потому что вы не наследуете прошлое. Минус — вы не получаете историю, лицензию и репутацию старой клиники.
Способ №2. Весь бизнес целиком (ЮЛ + ПО + лицензия + персонал)
Вы покупаете:
Это высокий риск, но высокая скорость входа.
На рынке сейчас действительно много предложений. Но именно здесь чаще всего тонут те, кто пожалел денег на проверку.
Моя жёсткая рекомендация:
Если у вас нет команды из налогового консультанта, кадрового аудитора и юриста по арбитражу — покупайте активы без юрлица. А если покупаете с юрлицом — готовьтесь к тотальной проверке покупаемого бизнеса.
- юридическое лицо,
- все программное обеспечение,
- все оборудование,
- учётную базу 1С,
- лицензию,
- договоры с персоналом и поставщиками.
Это высокий риск, но высокая скорость входа.
На рынке сейчас действительно много предложений. Но именно здесь чаще всего тонут те, кто пожалел денег на проверку.
Моя жёсткая рекомендация:
Если у вас нет команды из налогового консультанта, кадрового аудитора и юриста по арбитражу — покупайте активы без юрлица. А если покупаете с юрлицом — готовьтесь к тотальной проверке покупаемого бизнеса.
Этап первый: проверяем юридическую чистоту организации
Это база. Без неё даже не начинайте разговор с продавцом. Мы проверяем четыре блока.
1. Банкротство
Официальный источник — Единый федеральный реестр сведений о банкротстве (ЕФРСБ).
Запросите данные. Если процедура банкротства уже начата — всё. Это не бизнес, это проблема. Не важно, как красиво продавец объясняет «временные сложности».
Запросите данные. Если процедура банкротства уже начата — всё. Это не бизнес, это проблема. Не важно, как красиво продавец объясняет «временные сложности».
2. Судебные иски
Любые судебные разбирательства — красный флаг. Особенно:
Проверяются через открытые базы арбитражных судов. Не ленитесь.
- с налоговой,
- с поставщиками,
- с пациентами,
- с Роспотребнадзором.
Проверяются через открытые базы арбитражных судов. Не ленитесь.
3. Исполнительные производства
Используйте «Банк данных исполнительных производств» на официальном сайте ФССП России.
Бывает так: суд выигран, но долг не оплачен. И спустя год к вам приходят приставы и списывают деньги со счёта. Вы будете платить за прошлое.
Бывает так: суд выигран, но долг не оплачен. И спустя год к вам приходят приставы и списывают деньги со счёта. Вы будете платить за прошлое.
4. Недостоверность данных в учредительных документах
Это — один из самых недооценённых рисков.
Вы делаете запрос в ИФНС. Смотрите:
Почему это критично?
Если налоговики уже отправили требование уточнить адрес или подтвердить полномочия директора, а продавец проигнорировал — организация может быть исключена из ЕГРЮЛ как недействующая.
Вы купите юрлицо, а через некоторое время оно станет ликвидированным. Перерегистрировать его невозможно.
Случай из практики:
Клиент купил клинику с хорошей выручкой. Через три недели налоговая отказала в регистрации смены директора. Оказалось, что старый адрес — «резиновый», а в ЕГРЮЛ уже была запись о недостоверности. Покупатель потратил 8 месяцев и 1,2 млн рублей на суды, чтобы просто подтвердить право на владение.
Вы делаете запрос в ИФНС. Смотрите:
- юридический адрес (реальный или массовый),
- сведения об учредителях и руководителе,
- наличие отметок о недостоверности.
Почему это критично?
Если налоговики уже отправили требование уточнить адрес или подтвердить полномочия директора, а продавец проигнорировал — организация может быть исключена из ЕГРЮЛ как недействующая.
Вы купите юрлицо, а через некоторое время оно станет ликвидированным. Перерегистрировать его невозможно.
Случай из практики:
Клиент купил клинику с хорошей выручкой. Через три недели налоговая отказала в регистрации смены директора. Оказалось, что старый адрес — «резиновый», а в ЕГРЮЛ уже была запись о недостоверности. Покупатель потратил 8 месяцев и 1,2 млн рублей на суды, чтобы просто подтвердить право на владение.
Этап второй: бухгалтерский и налоговый аудит (самый объёмный)
Здесь мы не верим на слово. Здесь мы сверяем каждую цифру.
1. Сверка по налогам с ФНС
Первое: запрашиваем справку об отсутствии задолженности.
Если задолженность есть — делаем развёрнутую сверку по всем налогам:
Не принимайте устные заверения. Только акт сверки, подписанный налоговой.
Если задолженность есть — делаем развёрнутую сверку по всем налогам:
- налог на прибыль,
- НДС,
- страховые взносы,
- НДФЛ (да, его часто забывают),
- транспортный, земельный, имущество.
Не принимайте устные заверения. Только акт сверки, подписанный налоговой.
2. Сверка с поставщиками (счета 60, 62, 76)
Открываем учёт в 1С. Смотрим, кто числится в контрагентах.
И запрашиваем акты сверки у каждого крупного поставщика:
Почему это важно?
Потому что в базе может быть красиво, а по факту — долг 2 миллиона перед поставщиком реактивов. И поставщик узнает о смене собственника и сразу подаёт в суд.
Я не преувеличиваю.
Мы видели такие случаи десятки раз. Особенно когда предыдущий собственник «забывал» оплатить последние 3-4 месяца.
И запрашиваем акты сверки у каждого крупного поставщика:
- лекарства,
- оборудование,
- аренда,
- коммунальные услуги,
- охрана,
- клининг.
Почему это важно?
Потому что в базе может быть красиво, а по факту — долг 2 миллиона перед поставщиком реактивов. И поставщик узнает о смене собственника и сразу подаёт в суд.
Я не преувеличиваю.
Мы видели такие случаи десятки раз. Особенно когда предыдущий собственник «забывал» оплатить последние 3-4 месяца.
3. Сверка кредитов и займов
Сверяем остатки по счетам с оригиналами договоров.
Самая частая ловушка — займы учредителя.
Представьте: вы купили клинику. Через месяц бывший владелец приходит и говорит: «А я дал этой организации заём 5 млн рублей. Верните, пожалуйста, плюс проценты по ставке рефинансирования».
И это законно. Если договор был — вы должны.
Самая частая ловушка — займы учредителя.
Представьте: вы купили клинику. Через месяц бывший владелец приходит и говорит: «А я дал этой организации заём 5 млн рублей. Верните, пожалуйста, плюс проценты по ставке рефинансирования».
И это законно. Если договор был — вы должны.
4. Достоверность бухгалтерского учёта
Мы не берём слово продавца. Мы силами своих бухгалтеров выборочно проверяем:
Часто бывает: выручка есть, а расходов нет. Или наоборот — расходы нарисованы.
- первичные документы,
- счета-фактуры,
- акты выполненных работ,
- банковские выписки.
Часто бывает: выручка есть, а расходов нет. Или наоборот — расходы нарисованы.
5. Качество налогового учёта
Это суперважно.
Потому что если декларации поданы на 10 рублей, а реальный налог — 10 миллионов, то после покупки налоговая придет к вам.
И фраза «это предыдущий директор делал» в суде НЕ работает.
Потому что если декларации поданы на 10 рублей, а реальный налог — 10 миллионов, то после покупки налоговая придет к вам.
И фраза «это предыдущий директор делал» в суде НЕ работает.
6. Договоры со страховыми организациями
Медицина без страховых — редкость. Проверьте:
- действуют ли договоры,
- есть ли просроченные,
- не расторгнуты ли в одностороннем порядке.
Негативный, реальный и позитивный сценарии проверки
После такой проверки возможны три результата.
1. Негативные факторы
Наличие риска привлечения организации к различным видам ответственности:
Вы их увидите до покупки. И имеете право отказаться или торговаться.
- штрафы,
- пени,
- административная ответственность,
- уголовная ответственность (да, такое тоже бывает),
- скрытые долги контрагентам.
Вы их увидите до покупки. И имеете право отказаться или торговаться.
2. Реальное положение дел
Всё, что заявил продавец, подтвердилось. Учёт честный. Долгов нет.
Это идеальный, но редкий сценарий.
Это идеальный, но редкий сценарий.
3. Позитивный результат (он бывает!)
Вы обнаруживаете переплату по налогам.
Её можно:
Реальный пример из моей практики:
Клиенты хотели купить клинику, которая несколько лет работала на ОСНО. Они не пользовались льготой по налогу на прибыль, хотя полностью подходили под условия. Мы пересчитали базу задним числом, применили ставку 0%, вернули из бюджета переплаченные налоги. Сумма оказалась существенной.
Да, такое возможно. Но только если вы глубоко копаете.
Её можно:
- вернуть из бюджета деньгами,
- или зачесть в счёт будущих платежей.
Реальный пример из моей практики:
Клиенты хотели купить клинику, которая несколько лет работала на ОСНО. Они не пользовались льготой по налогу на прибыль, хотя полностью подходили под условия. Мы пересчитали базу задним числом, применили ставку 0%, вернули из бюджета переплаченные налоги. Сумма оказалась существенной.
Да, такое возможно. Но только если вы глубоко копаете.
Этап третий: кадровый учёт — тихая зона повышенного риска
Кадры — это не «бумажки». Это будущие иски, если что-то оформлено неверно.
1. Все договоры с сотрудниками
Смотрим не только наличие, но и содержание.
Очень частая история: в договоре — оклад 20 000 рублей, а по факту платили 80 000 «в конверте». Сотрудник увольняется и идёт в суд. Суд взыскивает разницу за последние 3 года. И платить будет новый собственник и новое руководство.
Очень частая история: в договоре — оклад 20 000 рублей, а по факту платили 80 000 «в конверте». Сотрудник увольняется и идёт в суд. Суд взыскивает разницу за последние 3 года. И платить будет новый собственник и новое руководство.
2. Материальная ответственность
Это отдельная боль.
Если старшая медсестра или заведующий отделением не подписали договор о полной материальной ответственности, а оборудование пропало — взыскать с виновных лиц стоимость оборудования будет весьма проблематично.
Проверьте:
Если старшая медсестра или заведующий отделением не подписали договор о полной материальной ответственности, а оборудование пропало — взыскать с виновных лиц стоимость оборудования будет весьма проблематично.
Проверьте:
- кто подписал,
- на какое имущество,
- есть ли приказ о назначении ответственного.
3. Личные дела сотрудников
Мы проверяем:
Кейс из реальной жизни:
В организацию устроился сотрудник, который перед этим подал на предыдущего работодателя в суд на 2+ миллиона рублей. Причина: организация не предоставляла дополнительный отпуск сотруднику с инвалидностью, хотя тот письменно уведомлял о статусе. Иск выиграл. Работодатель заплатил.
- подлинность дипломов,
- действующие сертификаты,
- наличие аккредитации,
- отметки об инвалидности (они дают дополнительные права и льготы).
Кейс из реальной жизни:
В организацию устроился сотрудник, который перед этим подал на предыдущего работодателя в суд на 2+ миллиона рублей. Причина: организация не предоставляла дополнительный отпуск сотруднику с инвалидностью, хотя тот письменно уведомлял о статусе. Иск выиграл. Работодатель заплатил.
4. Графики отпусков и штатное расписание
На первый взгляд — формальности. Но:
- неиспользованные отпуска — это денежные резервы,
- неверное штатное расписание — риск при проверке трудовой инспекцией,
- расхождения между штаткой и реальными зарплатами — налоговые риски.
Этап четвёртый: если бизнес нам подходит — фиксируем безопасность
Все проверки пройдены. Продавец адекватен. Юридическое лицо чисто. Что дальше?
Три обязательных шага перед подписанием.
Три обязательных шага перед подписанием.
1. Акт ответственности предыдущего директора
Мы составляем документ, в котором бывший генеральный директор письменно подтверждает факт того, что за все предыдущие действия до даты продажи бизнеса (финансовые, налоговые, кадровые, судебные) ответственность несет он, а не новый генеральный директор.
Мало просто подписать. Я рекомендую нотариальное заверение.
Свежий кейс (2025 год):
Наш клиент продал один из бизнесов. Через год новые собственники подали на него в суд. Что спасло? Нотариально заверенный документ о разграничении ответственности. Суд встал на сторону нашего клиента. Без нотариуса — было бы сложно.
2. Опись всех переданных документов
Мы составляем единую опись:
Опись подписывается с двух сторон: продавец и покупатель.
Зачем?
Чтобы через полгода продавец не сказал: «А я вам передавал договор займа на 3 миллиона». Нет в описи — значит, не передавали. Ваша позиция в суде становится намного сильнее.
- все бухгалтерские документы,
- налоговые декларации и расчёты,
- кадровые приказы и личные дела,
- учредительные документы,
- договоры с поставщиками и страховыми.
Опись подписывается с двух сторон: продавец и покупатель.
Зачем?
Чтобы через полгода продавец не сказал: «А я вам передавал договор займа на 3 миллиона». Нет в описи — значит, не передавали. Ваша позиция в суде становится намного сильнее.
3. Стратегия налоговой оптимизации
Мы не просто берём учёт «как есть». Мы составляем план:
Например:
Это не теория. Это реальные деньги.
- какую систему налогообложения применить,
- какие льготы уже доступны,
- какие региональные или местные преференции можно подключить.
Например:
- статус социального предпринимателя,
- муниципальные субсидии для медицинских клиник,
- пониженные ставки по УСН в регионе.
Это не теория. Это реальные деньги.
Этап пятый: выбираем систему налогообложения — и делаем это вовремя
Вы купили клинику. Поздравляю. Теперь главное — не опоздать с заявлениями.
Ключевые даты, которые нельзя пропустить
Последний пункт путают чаще всего.
Если вы решили уйти с УСН на основную систему — у вас всего 15 дней января, чтобы подать уведомление. Пропустили — будете работать на УСН ещё год.
Если вы решили уйти с УСН на основную систему — у вас всего 15 дней января, чтобы подать уведомление. Пропустили — будете работать на УСН ещё год.
УСН «Доходы» (6% или меньше)
- Ставка — от 1% до 6% (регионы снижают)
- Можно уменьшить на страховые взносы, но не более чем на 50%
- Сотрудников — до 130 человек
- Лимит дохода — до 450 млн рублей в год (индексируется на коэффициент-дефлятор)
УСН «Доходы минус расходы» (15%)
- Ставка — от 5% до 15%
- Минимальный налог — 1% от выручки (даже если убыток)
- Сотрудников — до 130
- Лимит дохода — до 450 млн рублей в год (индексируется на коэффициент-дефлятор)
АУСН — автоматизированная упрощёнка (отдельная тема)
Коротко для понимания:
Плюс: не нужно сдавать отчётность вообще.
Минус: жёсткие ограничения по размеру бизнеса.
Для большинства медицинских клиник АУСН не подходит — сотрудников больше пяти. Но как вариант для микроклиник.
- ставка: 8% (доходы) или 20% (доходы минус расходы, минимальный налог — 3% от выручки)
- сотрудников — не более 5 человек по трудовым договорам
- выручка — до 60 млн рублей
- только уполномоченные банки
- вся зарплата — только путем перечисления на расчетный счет
Плюс: не нужно сдавать отчётность вообще.
Минус: жёсткие ограничения по размеру бизнеса.
Для большинства медицинских клиник АУСН не подходит — сотрудников больше пяти. Но как вариант для микроклиник.
ОСНО и медицинские льготы: как не платить налог на прибыль законно
Основная система налогообложения в медицине — самая выгодная для крупных компаний. Звучит странно? Только если вы не знаете про льготы.
Освобождение от НДС (статья 149 НК РФ)
Не облагаются НДС медицинские услуги:
Исключения (НДС платить придётся):
- по обязательному медицинскому страхованию
- диагностика, профилактика, лечение
- для беременных, новорождённых, инвалидов, больных
- сбор крови у населения
- дежурство медперсонала у постели больного
Исключения (НДС платить придётся):
- косметические услуги
- санитарно-эпидемиологические услуги
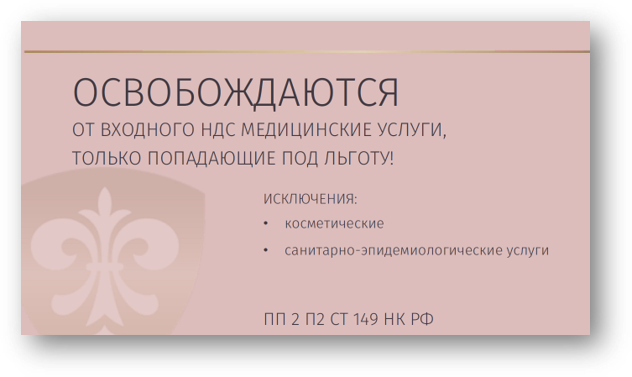
Важное уточнение:
Если у вас косметологическая клиника — смотрите внимательно. Лечебная косметология под льготу может попадать, а эстетическая — нет. Разделяйте виды деятельности.
Если у вас косметологическая клиника — смотрите внимательно. Лечебная косметология под льготу может попадать, а эстетическая — нет. Разделяйте виды деятельности.
Условия применения ставки 0% по налогу на прибыль (ст. 284.1 НК РФ)
Как получить льготу 0% пошагово
- За месяц до начала налогового периода (то есть до 1 декабря) подаём заявление в налоговый орган, в котором указываем номер лицензии.
- Прикладываем копию лицензии (раньше требовали, сейчас — по регламенту).
Кажется, что всё просто. Но это обманчивая простота.
Ежегодное подтверждение льготы
По окончании каждого налогового периода вы обязаны предоставить в ФНС три показателя:
Формально — это просто уведомление. Неформально — это зона огромного риска.
Я вижу это постоянно:
Клиника работает на ОСНО, применяет ставку 0%, а бухгалтер забывает подать подтверждение. Или подаёт с ошибками. Или не отслеживает, когда у врача закончилась аккредитация.
- долю доходов от медицинской деятельности,
- численность работников в штате,
- численность медицинского персонала с действующей аккредитацией.
Формально — это просто уведомление. Неформально — это зона огромного риска.
Я вижу это постоянно:
Клиника работает на ОСНО, применяет ставку 0%, а бухгалтер забывает подать подтверждение. Или подаёт с ошибками. Или не отслеживает, когда у врача закончилась аккредитация.
Санкции за незаконное применение 0% — жёстче, чем вы думаете
Представьте: налоговая проверка. И выясняется, что одно из пяти условий не выполнено.
Что происходит?
Несоблюдение условий – «организация не вправе повторно перейти на применение налоговой ставки 0 процентов в течение пяти лет» — это прямая цитата из Налогового кодекса.
То есть вы не можете ошибиться, заплатить и забыть. Ошибка закрывает вам доступ к нулевой ставке на полдесятилетия.
Что происходит?
- Вам пересчитывают налог на прибыль по стандартной ставке (20-25% в зависимости от периода).
- Начисляют пени за каждый день просрочки.
- Выписывают штраф.
- И самое страшное — вы теряете право применять льготу в ближайшие 5 лет.
Несоблюдение условий – «организация не вправе повторно перейти на применение налоговой ставки 0 процентов в течение пяти лет» — это прямая цитата из Налогового кодекса.
То есть вы не можете ошибиться, заплатить и забыть. Ошибка закрывает вам доступ к нулевой ставке на полдесятилетия.
Но есть нюанс (спасибо судебной практике)
В Постановлении Арбитражного суда Уральского округа от 24.04.2019 № Ф09-1264/19 по делу № А34-8389/2018 суд встал на сторону налогоплательщика.
Суть: организация опоздала с подачей подтверждающих документов. Налоговая отказала в льготе. Суд сказал: пропуск срока подачи документов сам по себе не лишает права на льготу.
Более того, Министерство финансов и ФНС в Письме от 25 августа 2021 г. № СД-4-3/11995@ подтвердили эту позицию: формальный пропуск срока — не основание для отказа.
Но! Я предупреждаю вас как практик.
В текущей реальности, когда бюджет нужно наполнять любыми способами, налоговики не ищут повод дать вам льготу. Они ищут повод отказать.
Если ваш бухгалтер пропустил срок — для инспектора это сигнал. Значит, учёт ведётся «на коленке». Значит, есть и другие ошибки. И их начнут искать.
Моя позиция:
Рассчитывать на «авось суд выиграем» — плохая стратегия. Соблюдайте условия чётко, и не придётся судиться.
Что в итоге? Личный вывод!
Я обещала вам честный вывод — и я его дам.
Если есть возможность — купите активы без юридического лица.
Новое юрлицо, новый учёт, новая лицензия. История начинается с вас.
Если вы всё-таки покупаете бизнес с юрлицом —
o юриста по арбитражу и банкротству,
o бухгалтера-аудитора,
Я видела клиники, которые продавались «дёшево» — а потом обходились новому владельцу в тройную цену. И видела клиники, где проверка находила переплату по налогам, и сделка становилась выгодной с первого дня.
Безопасная покупка — это не удача. Это технология.
Пользуйтесь ей.
Если вы решили купить медицинский бизнес, открывать медцентр, клинику стоматологии, косметологии, неврологии и других направлений самостоятельно, переходите по ссылке https://medicalbusinesschool.com/klinika#reg, чтобы скачать пошаговый план по открытию медицинской клиники, получить доступ к бесплатному вебинару по открытию прибыльного медицинского центра с Анной Соломахиной.
Также по этой ссылке можно зарегистрироваться на онлайн-курс Школы Медицинского Бизнеса, на котором пошагово эксперты разбирают, как открыть клинику под ключ.
Если есть возможность — купите активы без юридического лица.
Новое юрлицо, новый учёт, новая лицензия. История начинается с вас.
Если вы всё-таки покупаете бизнес с юрлицом —
- найдите трёх специалистов:
o юриста по арбитражу и банкротству,
o бухгалтера-аудитора,
o кадрового эксперта.
- пусть это будут разные люди.
- потратьте на проверку деньги — 200, 300, 500 тысяч рублей.
- это в 10 раз дешевле, чем разгребать чужие долги и судиться годами.
Я видела клиники, которые продавались «дёшево» — а потом обходились новому владельцу в тройную цену. И видела клиники, где проверка находила переплату по налогам, и сделка становилась выгодной с первого дня.
Безопасная покупка — это не удача. Это технология.
Пользуйтесь ей.
Если вы решили купить медицинский бизнес, открывать медцентр, клинику стоматологии, косметологии, неврологии и других направлений самостоятельно, переходите по ссылке https://medicalbusinesschool.com/klinika#reg, чтобы скачать пошаговый план по открытию медицинской клиники, получить доступ к бесплатному вебинару по открытию прибыльного медицинского центра с Анной Соломахиной.
Также по этой ссылке можно зарегистрироваться на онлайн-курс Школы Медицинского Бизнеса, на котором пошагово эксперты разбирают, как открыть клинику под ключ.
Понравилась статья?
Мнение автора

Часто задаваемые вопросы
Да, и это один из позитивных сценариев проверки. Если предыдущий собственник не пользовался положенными льготами (например, по налогу на прибыль для медицинской деятельности), новое руководство вправе пересчитать базу задним числом, заявить льготу и вернуть переплату из бюджета. Так проверка не только окупается, но и приносит прибыль.
Потому что в трудовых договорах часто указан минимальный оклад, а реальная зарплата — выше. При увольнении сотрудник идёт в суд и взыскивает разницу за три года. Плюс: истёкший сертификат врача может лишить клинику льготы 0% по налогу на прибыль, а отсутствие договора о материальной ответственности — оставить нового владельца без компенсации за пропавшее оборудование.
Зависит от масштаба. Для небольших клиник с численностью до 130 человек и доходом до 450 млн рублей подходит УСН 6% или 15%. Если штат от 15 человек, доля медицинской выручки не менее 90% и доля сертифицированных врачей не менее 50% — выгоднее перейти на ОСНО и применять льготу 0% по налогу на прибыль. Главное — подать заявления до 31 декабря (для УСН) или до 1 декабря (для льготы 0%).
Другие статьи